南寧房產交易驚現騙局 中介代理服務成陷阱,多名賣房市民“房錢兩空”
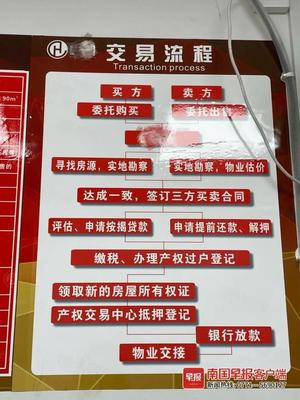
廣西南寧發生多起令人震驚的房產交易糾紛,數位市民在委托中介公司出售房產后,不僅未能如期收到尾款,更發現已過戶的房屋買家竟因涉嫌犯罪被公安機關抓獲,陷入“房錢兩空”的艱難境地。這一事件將房產中介代理服務中的潛在風險與監管漏洞暴露在公眾視野之下,引發社會廣泛關注與深思。
據多位受害業主反映,他們均是通過本地某中介公司,以“代理銷售”或“速銷”模式委托賣房。中介承諾會快速找到買家并確保交易安全,部分業主甚至與中介或中介推薦的第三方簽訂了包含“擔保”條款的協議。交易流程初期看似順利,房屋產權很快過戶到買家名下。約定的數十萬乃至上百萬的購房尾款卻遲遲未能到賬。當業主焦急催促時,卻等來了更壞的消息:所謂的“買家”因涉嫌合同詐騙、非法吸收公眾存款等其他刑事案件已被警方控制,其名下資產(包括剛過戶的房產)很可能被依法查封、凍結,用于清償其他債務。
此時,業主們發現自己陷入了法律與經濟的雙重困境:房產法律意義上已不屬于自己,而賣房的主要款項卻無處追討。他們指責中介公司在交易過程中未盡到審慎核查義務,對買家的資信狀況、購房目的(尤其是否為真實自住需求)審核流于形式,甚至可能為了促成交易、賺取傭金而隱瞞風險。一些業主質疑,中介推薦的所謂“擔保”方資質存疑,在風險爆發時并無實際代償能力。
法律專家分析指出,此類案件通常涉及復雜的法律問題。如果買家構成刑事犯罪,其通過交易取得的財產可能被認定為贓物或犯罪所得,司法機關有權依法追繳。原業主作為善意出賣人,其債權能否優先受償,面臨極大不確定性,往往需要通過漫長的刑事追贓程序或另行提起民事訴訟來解決,過程耗時費力,結果難料。而中介公司的責任認定,則取決于其是否履行了居間人的如實報告、審慎審查等法定義務,以及相關代理協議的具體約定。若中介存在重大過失或與不法分子合謀,則需承擔相應的法律責任。
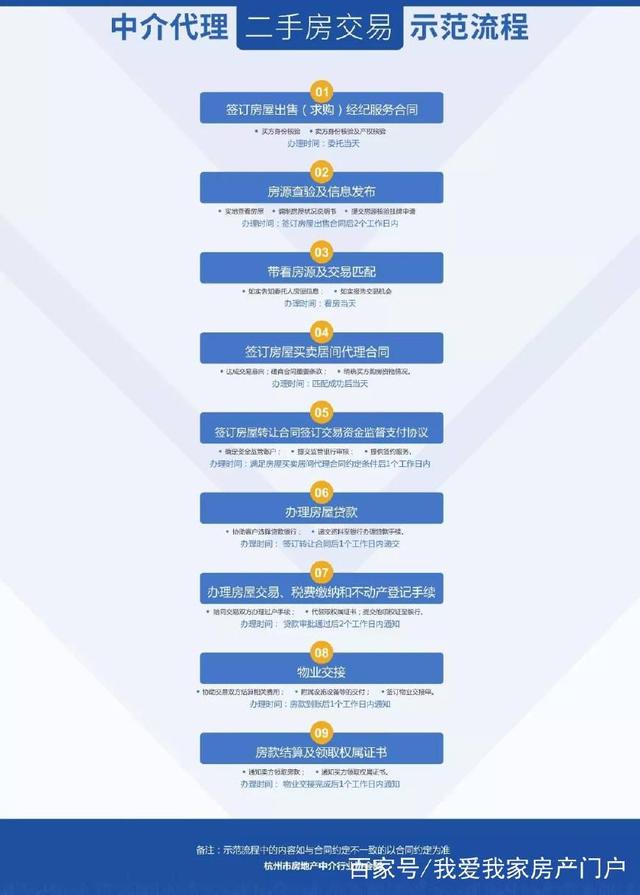
此次事件為所有房產交易參與者敲響了警鐘。對于賣房者而言,選擇中介服務時,不能僅聽信其承諾,必須仔細審查中介資質、口碑及代理合同條款,特別是關于付款方式(警惕非資金監管的私下交割)、違約責任和擔保條款的細節。在交易過程中,堅持要求通過銀行資金監管賬戶進行大額款項交割,是保障資金安全的核心防線。對買家的身份、職業、購房資金來源保持合理關注,對于異常“爽快”或交易要求反常的買家應提高警惕。
對于房產中介行業,此事件更是嚴厲的警示。中介機構不應淪為單純追求交易量的工具,而必須切實肩負起保障交易安全的核心責任。加強內部風控,完善對客戶(尤其是買方)的身份與資信實質性審查流程,對存在可疑跡象的交易主動預警,是職業操守的底線,也是行業長遠發展的基石。相關行業協會與監管部門亦需加強對此類“代理”模式的關注與規范,嚴查違法違規行為,凈化市場環境。
目前,受害業主們正積極尋求法律途徑維權,并向監管部門舉報。事件的具體細節與責任認定,有待司法機關的進一步調查與裁判。但無論如何,這起“房錢兩空”的悲劇都深刻提醒我們:在涉及重大資產交易的場合,安全意識永遠要放在第一位,任何環節的疏忽都可能導致難以挽回的損失。
如若轉載,請注明出處:http://www.xkcyj.com/product/25.html
更新時間:2026-10-15 08:22:16